El ingreso de nuevos jugadores y los cambios regulatorios amplían la competencia en Perú. El crédito, los pagos digitales y las billeteras concentran la disputa por el cliente, mientras nuevas licencias permiten desarrollar modelos de negocio que hasta ahora dependían de acuerdos con entidades supervisadas.
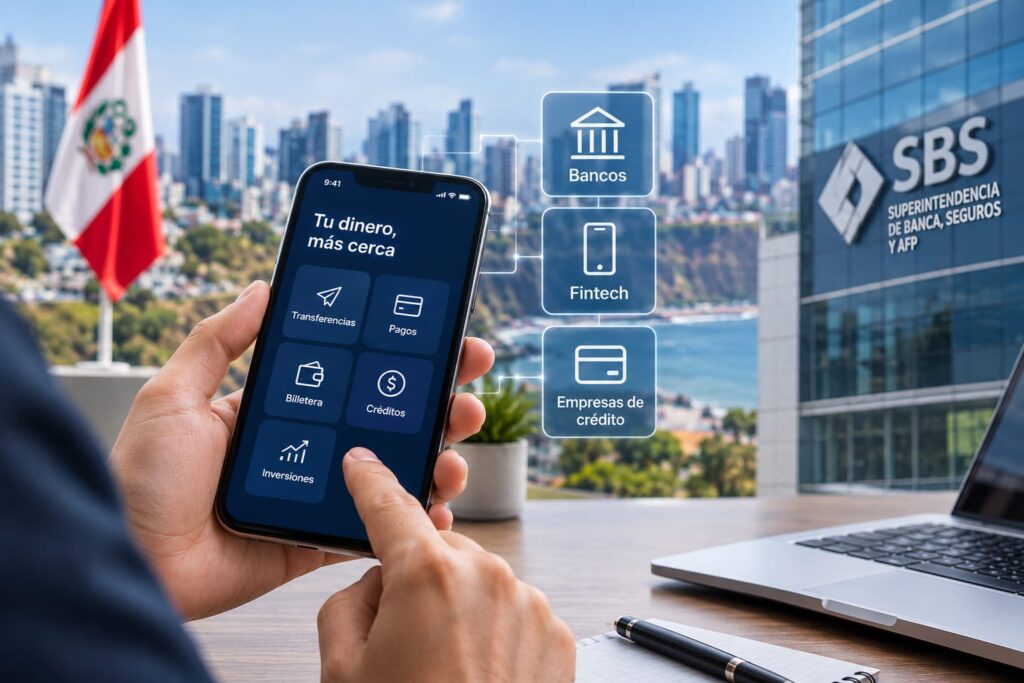
El sistema financiero peruano comienza a incorporar nuevos competidores con modelos de negocio que van más allá de los pagos digitales. La autorización de nuevas empresas de crédito, la organización de un banco 100% digital y el avance de las emisoras de dinero electrónico muestran cómo las fintech buscan ampliar su participación en actividades tradicionalmente vinculadas con los bancos y otras entidades financieras.
Los movimientos se producen en un mercado en el que los pagos digitales ya alcanzaron una escala significativa. La estrategia de interoperabilidad impulsada por el Banco Central de Reserva del Perú (BCRP) generó más de 183 millones de transacciones mensuales en junio de 2025, al conectar billeteras digitales, aplicaciones bancarias y códigos QR. El volumen incluye operaciones entre Yape y Plin, transferencias inmediatas y transacciones de entidades emisoras de dinero electrónico. (BCRP).
La expansión de estos servicios abre una nueva etapa competitiva: el desafío ya no consiste solamente en facilitar transferencias, sino también en convertir esa relación cotidiana con los usuarios en oportunidades para ofrecer crédito, servicios financieros y otras operaciones digitales.
Nuevos jugadores, distintas licencias
Las autorizaciones otorgadas por la Superintendencia de Banca, Seguros y AFP (SBS) durante 2026 permiten identificar distintas estrategias para ingresar o ampliar la actividad dentro del sistema financiero peruano.
Uno de los casos es el de Revolut Bank Perú, que recibió en marzo la autorización de organización para constituirse como un banco que operará íntegramente de manera digital. La habilitación corresponde a una etapa previa al inicio de operaciones: la empresa todavía debe obtener la autorización de funcionamiento exigida por el regulador. (SBS).
El modelo bancario le permitiría desarrollar una oferta financiera bajo la licencia correspondiente, aunque su ingreso efectivo al mercado y los productos que finalmente comercialice dependerán de las autorizaciones y condiciones aplicables.
Una estrategia diferente es la Prex Perú. En junio, la SBS autorizó su funcionamiento como empresa de créditos 100% digital y aprobó el desarrollo de operaciones de emisión de dinero electrónico, sujeto al cumplimiento de los requisitos correspondientes para ampliar sus operaciones.
La fintech puede otorgar créditos, pero no captar depósitos del público como lo hace un banco. Su propuesta contempla integrar en una misma plataforma servicios de pagos, transferencias, remesas, cambio de moneda y financiamiento digital. La combinación busca conectar la actividad transaccional de la billetera con la posibilidad de ofrecer préstamos a los usuarios. (SBS).
El tercer movimiento corresponde a Lima del Sol EEDE, vinculada con el grupo Lemon, que recibió en julio la autorización de organización como empresa emisora de dinero electrónico. Esta figura abre el camino para desarrollar servicios asociados con pagos y billeteras digitales, pero la autorización de organización no equivale por sí sola a un permiso para iniciar operaciones. (SBS).
Los tres casos reflejan caminos regulatorios diferentes: constituir un banco digital, operar como empresa de créditos con servicios financieros complementarios o ingresar al mercado mediante una licencia de emisión de dinero electrónico.
La disputa por el crédito y la relación con el usuario fintech
La expansión hacia el crédito constituye uno de los puntos centrales de esta competencia. Para las fintech, combinar pagos y financiamiento permite construir una relación más amplia con el cliente y ofrecer nuevos productos desde una misma plataforma. Para los bancos, la llegada de operadores digitales representa la incorporación de nuevos participantes en segmentos en los que la experiencia tecnológica, la distribución digital y la capacidad de captar usuarios pueden adquirir relevancia competitiva.
Sin embargo, los modelos no son equivalentes. Una empresa de créditos no cuenta con las mismas facultades que un banco, y una emisora de dinero electrónico opera bajo un marco específico. Las diferencias regulatorias determinan qué operaciones puede realizar cada entidad, cómo debe financiarse y qué obligaciones prudenciales debe cumplir.
En el caso de Prex Perú, la SBS estableció que el capital mínimo exigible debe contemplar tanto la actividad de crédito como la de emisión de dinero electrónico, de acuerdo con las operaciones autorizadas. La exigencia muestra que ampliar la oferta también implica asumir mayores requerimientos de capital y gestión de riesgos.
La competencia, por lo tanto, no depende únicamente de la cantidad de usuarios que una plataforma pueda captar. También intervienen el acceso al financiamiento, la capacidad de evaluar el riesgo crediticio, los costos de adquisición de clientes y el cumplimiento de las exigencias regulatorias.
Los pagos digitales como puerta de entrada
La expansión de las billeteras constituye otra pieza central del mercado. El avance de la interoperabilidad permite que las transferencias entre plataformas y entidades diferentes se realicen con mayor facilidad, reduciendo las barreras que históricamente separaban a los distintos sistemas de pago.
En junio de 2025, las fases de interoperabilidad entre Yape y Plin generaron más de 131 millones de transacciones mensuales, mientras que las transferencias inmediatas mediante celulares y códigos QR sumaron otros 51 millones. A esto se agregaron más de tres millones de operaciones vinculadas con la tercera fase, correspondiente a la incorporación progresiva de entidades de dinero electrónico. (BCRP).
La interoperabilidad amplía las posibilidades de competir por los pagos, pero también facilita que nuevos participantes se conecten con un ecosistema que ya cuenta con una base importante de usuarios. En ese contexto, las billeteras pueden funcionar como un canal para distribuir otros servicios, desde préstamos hasta transferencias internacionales y operaciones de cambio.
El crecimiento del volumen transaccional, sin embargo, no demuestra por sí mismo que las fintech estén desplazando a los bancos. Para establecer si existe una transferencia efectiva de participación de mercado sería necesario comparar la evolución de los créditos, depósitos, ingresos y usuarios de cada tipo de entidad.
Un marco regulatorio en transformación
La expansión de nuevos jugadores coincide con cambios en los procedimientos de autorización. En agosto de 2026, la SBS modificó el reglamento para el ingreso de nuevas empresas al sistema financiero y asegurador, incorporando tres modalidades de autorización —estándar, para empresas no captadoras y especial— según el perfil de riesgo y el modelo de negocio. El objetivo es adaptar el proceso de evaluación sin abandonar los requisitos prudenciales y de protección de los usuarios. (SBS).
A esto se suma el desarrollo de las finanzas abiertas, un esquema que busca facilitar el intercambio seguro de información financiera con el consentimiento del usuario. Su implementación podría ampliar las posibilidades de desarrollar productos personalizados y mejorar la evaluación de los solicitantes de crédito, aunque su impacto dependerá de las reglas definitivas y de la adopción por parte de las entidades.
El avance regulatorio no elimina las diferencias entre los participantes, pero puede facilitar nuevas formas de cooperación y competencia. Los bancos pueden seguir concentrando determinadas operaciones mientras ofrecen infraestructura o servicios a empresas tecnológicas; las fintech, por su parte, pueden desarrollar productos propios o asociarse con entidades autorizadas.
Qué negocios están en juego
La disputa del mercado financiero peruano se desarrolla en varios frentes. En pagos, la interoperabilidad amplía el alcance de las billeteras y facilita la entrada de nuevos participantes. En crédito, las empresas digitales buscan aprovechar sus plataformas para distribuir financiamiento. En dinero electrónico, las nuevas autorizaciones abren espacio para modelos centrados en transferencias y servicios transaccionales.
La evolución de estos negocios dependerá de la capacidad de cada empresa para convertir su base de usuarios en operaciones sostenibles, financiar el crecimiento y cumplir las exigencias regulatorias. También será necesario observar si los nuevos participantes consiguen ganar participación en segmentos específicos o si su expansión se produce principalmente a través de alianzas con entidades existentes.
Las autorizaciones concedidas durante 2026 muestran que el mercado peruano está ampliando las vías de ingreso al sistema financiero. El siguiente paso será determinar hasta qué punto estos nuevos modelos consiguen transformar la distribución del crédito, los pagos y los servicios financieros, y cómo responderán los bancos ante una competencia que ya no se limita a las transferencias digitales.
Sigue toda la información de Open Hub News en X y Linkedin , o en nuestra newsletter.