• Percentual de inadimplentes pode cair até 31% entre idosos e 24% entre jovens em domicílios de maior renda
• Mesmo entre consumidores de baixa renda, contexto domiciliar está associado a redução de 17% no percentual de inadimplentes
• Considerar o contexto domiciliar amplia a compreensão do comportamento financeiro do consumidor

São Paulo, 26 de maio de 2026 – A inclusão de novas variáveis na análise de crédito tem ampliado a capacidade de compreensão sobre o comportamento financeiro dos brasileiros. Um estudo inédito da Serasa Experian, primeira e maior datatech do país, mostra que considerar o contexto do domicílio, como a renda estimada das pessoas que moram na mesma casa, complementa a análise baseada no perfil individual e está associado a reduções relevantes nos níveis de inadimplência – definido pelo percentual CPFs com atrasos superiores a 60 dias após a concessão de um crédito – em diferentes perfis de consumidores.
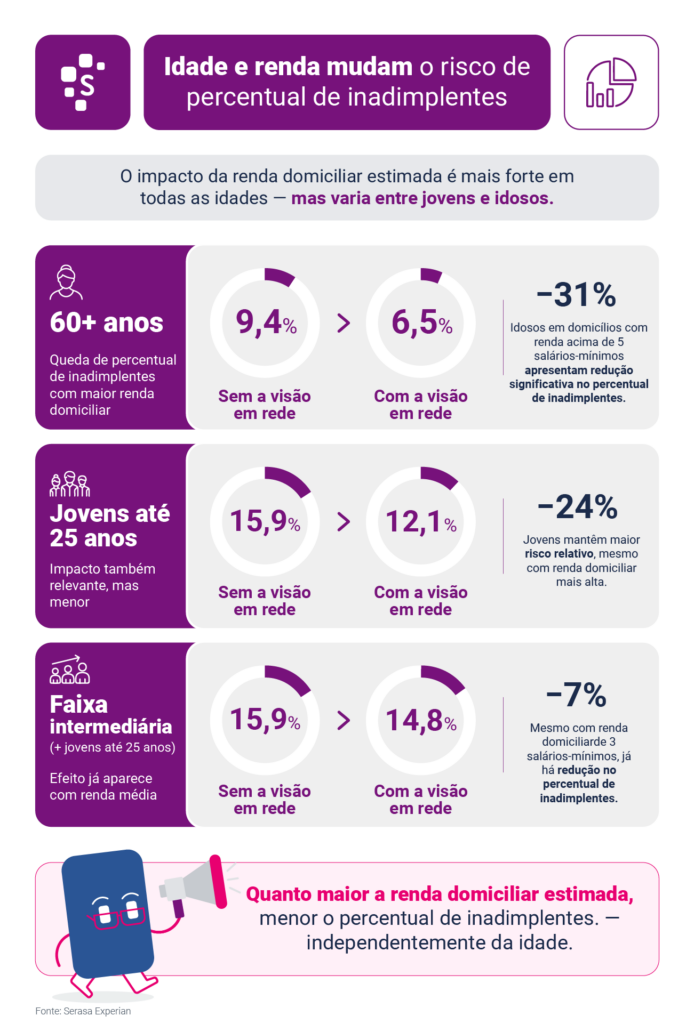
Os dados indicam que consumidores inseridos em domicílios com maior renda apresentam menor probabilidade de inadimplência. Entre pessoas com 60 anos ou mais, o percentual de inadimplentes cai de 9,4% para 6,5% quando estão em domicílios com renda acima de cinco salários-mínimos, o que significa uma redução de aproximadamente 31%. Entre jovens de até 25 anos, a queda é de 24%, passando de 15,9% para 12,1% no mesmo cenário.
O comportamento também é observado em outras faixas. Mesmo em domicílios com renda intermediária (cerca de três salários-mínimos), o percentual de inadimplentes entre jovens já apresenta redução, indicando que o contexto contribui para uma leitura mais abrangente do perfil financeiro.
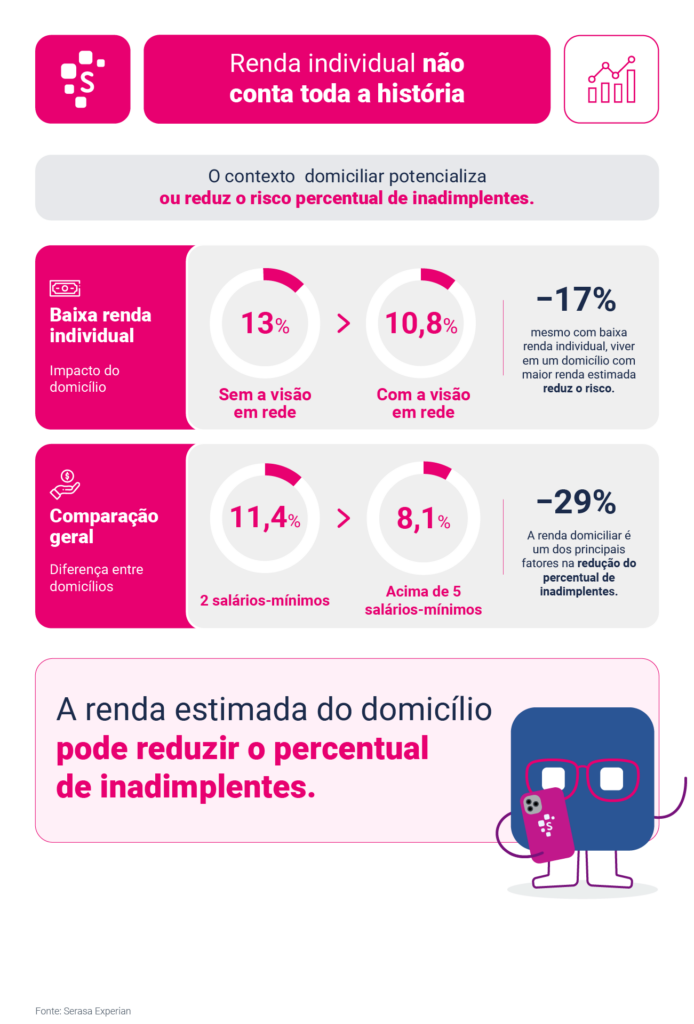
Ao combinar a renda individual estimada com a renda estimada do domicílio, é possível ampliar e complementar a leitura sobre a capacidade financeira. Entre pessoas com renda individual de até dois salários-mínimos, o percentual de inadimplentes é de 13%, mas cai para 10,8% quando essas pessoas estão inseridas em domicílios com renda mais elevada, ou seja, uma redução de cerca de 17%.
No consolidado geral, o percentual de inadimplentes cai de 11,4% para 8,1% ao comparar domicílios de menor renda com aqueles de maior renda, uma redução de aproximadamente 29%.
“Os dados reforçam que a análise de crédito pode se beneficiar de uma visão cada vez mais completa do consumidor, composta por mais camada de informação. A renda estimada individual segue sendo um indicador fundamental, mas, ao incorporar o contexto do domicílio, é possível enriquecer essa leitura e tornar as decisões ainda mais precisas e aderentes à realidade financeira. Com o uso de tecnologia avançada e dados cada vez mais atualizados, incluindo sinais de consumo em tempo real, os modelos se tornam mais acurados e sensíveis ao comportamento financeiro do consumidor. Com isso, os credores podem tomar decisões mais bem munidos de informações, o que contribui com ganhos de eficiência ao longo de toda a jornada de crédito”, afirma Eduardo Mônaco, vice-presidente de Crédito e Software Solutions da Serasa Experian.
Diferenças regionais seguem o mesmo padrão
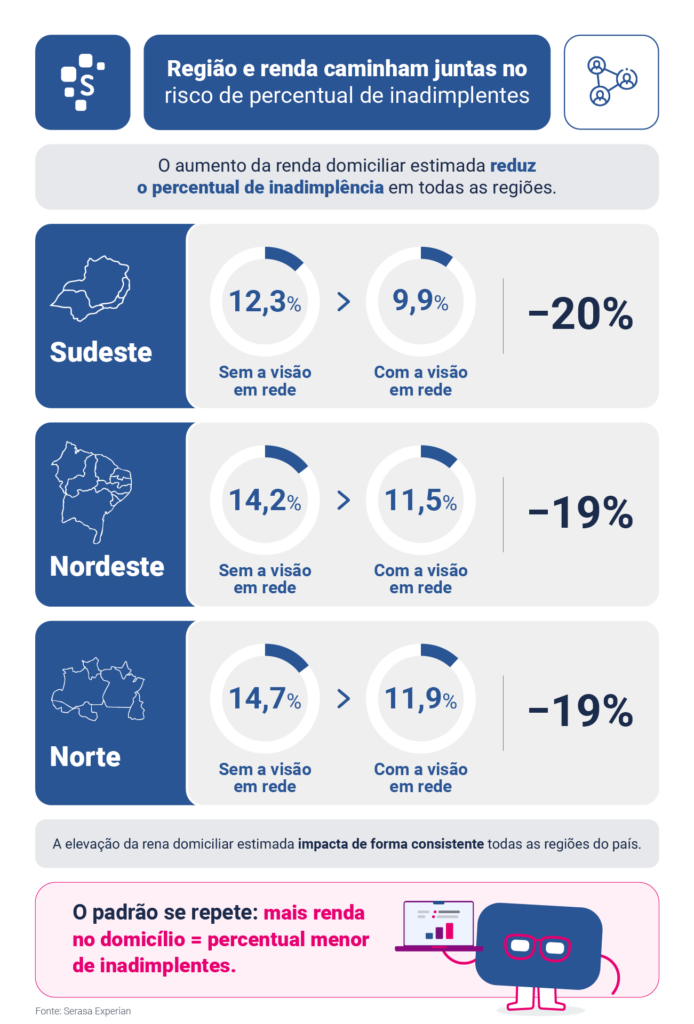
O comportamento se repete em diferentes regiões do país. No Sudeste, o percentual de inadimplentes cai de 12,3% para 9,9% em domicílios de maior renda, uma redução de cerca de 20%. No Nordeste, a queda é de 14,2% para 11,5% (19%), enquanto no Norte o percentual recua de 14,7% para 11,9% em faixas intermediárias de renda domiciliar.
Tecnologia amplia a análise
Os dados fazem parte da solução Renda 360, da Serasa Experian, que amplia a análise tradicional ao incorporar o contexto financeiro do domicílio e da rede de relacionamentos do consumidor. A partir do cruzamento de informações como geolocalização e comportamento digital, o modelo estima a renda agregada e contribui para uma avaliação mais completa da capacidade financeira. Essa abordagem também vem sendo aplicada ao Score, com o Score 360, que incorpora a visão em rede para tornar a leitura de risco mais precisa.
“A utilização de dados comportamentais exclusivos tende a fortalecer os modelos de análise de risco, ampliando a capacidade de avaliação em diferentes perfis de consumidores, contribuindo para uma concessão de crédito mais alinhada ao contexto financeiro das pessoas”, completa Mônaco.
Metodologia
O estudo foi elaborado a partir da solução Renda 360 da Serasa Experian, que analisa o consumidor com base em sua rede de relacionamento, considerando a renda estimada individual e a renda agregada estimada do domicílio. A construção da base utiliza informações como geolocalização e comportamento digital e contempla indivíduos economicamente ativos, com 18 anos ou mais. Essas informações não impactam o cálculo individual da renda estimada e do Score do consumidor.
O percentual de inadimplentes considera CPFs com atrasos superiores a 60 dias após a concessão de um crédito.
###
Serasa Experian
A Serasa Experian é a primeira e a maior Datatech do Brasil. Líder em soluções de inteligência para análise de riscos e oportunidades, com foco nas jornadas de crédito, autenticação e prevenção à fraude. Com tecnologia de ponta, inovação e os melhores talentos, transforma a incerteza do risco na melhor decisão, ajudando pessoas a realizarem seus sonhos e empresas de todos os portes e segmentos a prosperarem.
Criada em 1968, a Serasa passou a fazer parte da Experian Company em 2007, empresa global com matriz em Londres. Atualmente, é responsável por mais de 6,5 milhões de consultas diárias sobre empresas e consumidores e protege mais de 2,2 bilhões de transações comerciais todos os anos.
Empodera consumidores com educação financeira, facilitando o acesso a crédito justo. Ajuda empresas de todos os portes e segmentos a tomar melhores decisões, em diversas frentes para: encontrar novos clientes, gerenciar os atuais com mais eficiência, conceder crédito ou vender a prazo com segurança, cumprir normas ESG, autenticar seus clientes e prevenir fraude e, ainda, cobrá-los no momento ideal, sem impactar o relacionamento.
Com o propósito de criar um futuro melhor para todos ampliando oportunidades para pessoas e empresas, capacita pessoas na área de tecnologia e impulsiona pequenos negócios e startups de impacto social por meio de programas próprios e gratuitos. É considerada uma Top Company do LinkedIn e uma das melhores empresas para trabalhar, reconhecida pelo GPTW. Também é a empresa de serviços mais inovadora do país, certificada pelo Prêmio Valor Inovação Brasil.
Experian
A Experian é líder mundial em serviços de informação. Nos grandes momentos da vida – desde comprar uma casa ou um carro, passando por mandar seu filho para a faculdade, até a crescer o negócio se conectando com novos clientes – nós empoderamos consumidores e nossos clientes a gerenciarem seus dados com confiança. Nós ajudamos as pessoas a tomarem o controle financeiro e acessarem serviços financeiros, os negócios a tomarem decisões mais inteligentes e prosperarem, os credores a emprestarem de forma mais responsável e as organizações a prevenirem fraude de identidade e crime.
Temos 22.000 pessoas operando em 32 países e a cada dia estamos investindo em novas tecnologias, profissionais talentosos e inovação para ajudar todos os clientes a maximizarem cada oportunidade. Com sede corporativa em Dublin, Irlanda, a Experian plc está listada na Bolsa de Valores de Londres (EXPN) e compõe o índice FTSE 100.
Saiba mais em www.experianplc.com ou visite o nosso hub de conteúdo global para as últimas notícias sobre a empresa.
Quer ficar por dentro de todas as informações do Open Hub News? Acesse nosso Linkedin ou assine nossa Newsletter.