La intervención del banco paraguayo, que llegó a concentrar cerca del 9% de los depósitos del sistema y tenía unos tres millones de clientes, derivó en una crisis financiera y política. El caso puso bajo la lupa los controles sobre las fintech que se convierten en bancos y encendió alertas sobre la supervisión, el crédito a empresas vinculadas y la protección de los ahorristas en la región.
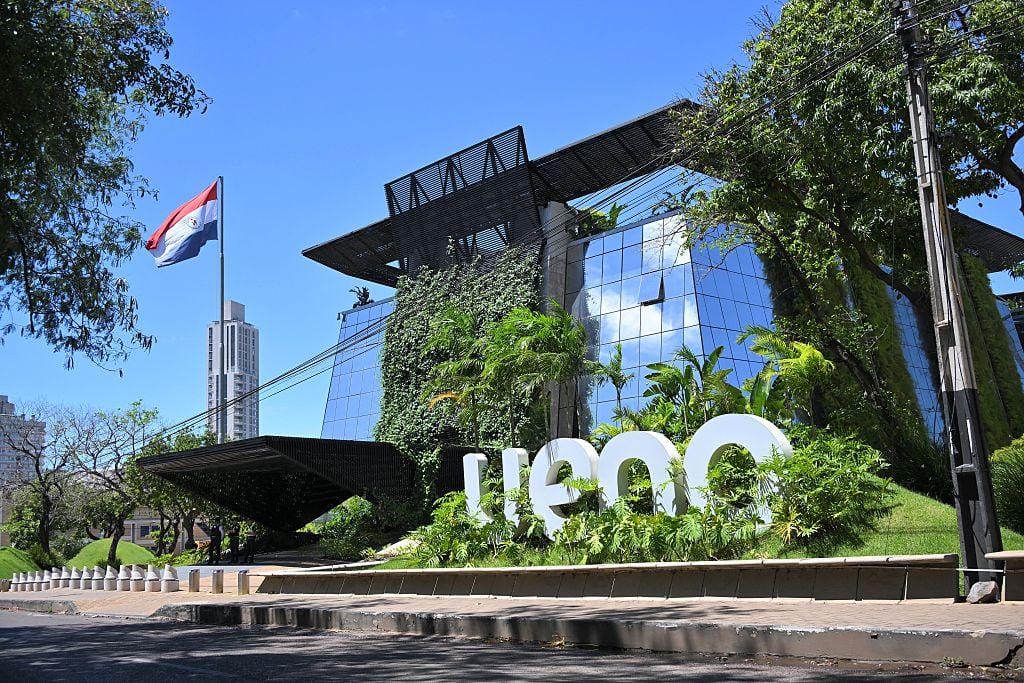
La intervención de Ueno Bank por parte del Banco Central de Paraguay (BCP) marcó uno de los episodios más delicados para el sistema financiero del país en los últimos años. Lo que comenzó como un problema de solvencia en una entidad que había crecido rápidamente gracias a su modelo digital terminó desencadenando una crisis política, cuestionamientos sobre la supervisión bancaria y preocupación por la exposición de fondos públicos.
El 3 de noviembre, el BCP resolvió iniciar un procedimiento de resolución de Ueno Bank, luego de detectar que su índice de solvencia había caído por debajo de la mitad del mínimo exigido por la regulación. La decisión implicó la intervención de la entidad y la interrupción de sus operaciones, dejando temporalmente a millones de clientes sin acceso a sus cuentas, tarjetas y ahorros.
El impacto fue significativo por la dimensión que había alcanzado el banco. Ueno tenía alrededor de 3 millones de clientes, equivalentes a cerca del 60% de la población adulta paraguaya, y concentraba aproximadamente el 9% de los depósitos y el 8% de los préstamos del sistema financiero a septiembre de 2026. Se había convertido en uno de los principales actores del mercado local en apenas unos años.
La entidad había nacido como una propuesta de banca digital vinculada al Grupo Vázquez y creció con una estrategia agresiva de captación de usuarios, beneficios comerciales y expansión de su red. En 2024 dio un salto adicional con la compra de Visión Banco, operación que le permitió ampliar su presencia física y aumentar su escala.
Sin embargo, el crecimiento también estuvo acompañado por cuestionamientos sobre la calidad de sus activos y el manejo de los riesgos. Las investigaciones regulatorias detectaron operaciones crediticias con empresas vinculadas al grupo propietario, con problemas en las garantías y en la forma en que esos préstamos estaban registrados en los balances. Los ajustes realizados durante la supervisión terminaron exponiendo el déficit de solvencia que llevó a la intervención.
Los depósitos y la exposición del Estado
Uno de los puntos más sensibles del caso es la cantidad de recursos públicos que estaban depositados en la entidad. Ueno administraba entre 800 y 850 millones de dolares de fondos estatales, incluidos alrededor de US$380 millones del Instituto de Previsión Social (IPS), organismo responsable de la seguridad social y del pago de jubilaciones.
La exposición también alcanzaba a otras instituciones públicas, entre ellas la empresa eléctrica estatal ANDE y entidades vinculadas a la represa hidroeléctrica de Itaipú. El episodio abrió interrogantes sobre los criterios utilizados para colocar recursos públicos en una entidad privada y sobre los mecanismos de control aplicados a esas inversiones.
Para los clientes particulares, el BCP puso en marcha el mecanismo de garantía de depósitos. La cobertura alcanza hasta 75 salarios mínimos mensuales, equivalentes a unos US$38.000 por depositante y por entidad. Según las estimaciones difundidas por las autoridades, alrededor del 97% de los depositantes tendría sus saldos completamente cubiertos. Sin embargo, ese porcentaje representa aproximadamente el 30% del valor total de los depósitos, por lo que los ahorristas con montos superiores al límite podrían enfrentar demoras o pérdidas.
El Fondo de Garantía de Depósitos contaba con unos US$1.600 millones de liquidez a septiembre, una cifra que permitiría cubrir los depósitos asegurados de Ueno. No obstante, analistas advirtieron que el desembolso consumiría una parte importante de sus recursos y que la recuperación de los fondos públicos dependerá del proceso de resolución y de los activos que puedan recuperarse.
Una crisis bancaria que llegó al poder político
La dimensión institucional del caso amplificó sus consecuencias. Las investigaciones sobre los vínculos entre Ueno, el Grupo Vázquez y funcionarios del Gobierno pusieron bajo cuestionamiento la independencia de los controles y la relación entre el poder político y el sistema financiero.
El presidente Santiago Peña había mantenido vínculos comerciales con el grupo propietario de la entidad hasta marzo de 2025, aunque tanto el mandatario como la compañía rechazaron que tuviera participación directa en el banco. Además, Carlos Carvallo, quien presidía el Banco Central, había sido anteriormente titular de Ueno.
Carvallo dejó su cargo tras la intervención y quedó bajo investigación judicial. Peña también fue apartado del poder en medio de la crisis y fue reemplazado por el vicepresidente Pedro Alliana. Ambos quedaron involucrados en investigaciones por presuntas irregularidades, que rechazan. El Congreso designó posteriormente a Jorge Schreiner como nuevo titular del Banco Central.
La investigación también avanzó sobre directivos y sociedades vinculadas al grupo. La Fiscalía amplió las actuaciones con allanamientos en la sociedad de bolsa relacionada con Ueno, en busca de documentación y registros que permitan reconstruir las operaciones y determinar responsabilidades.
El episodio dejó así de ser exclusivamente un problema de una entidad financiera: puso en discusión la independencia del supervisor, el manejo de los fondos públicos y la capacidad de las instituciones para detectar y corregir riesgos antes de que se conviertan en una crisis.
El impacto en los mercados y el riesgo de contagio
Las repercusiones llegaron rápidamente a los mercados. La incertidumbre política y financiera presionó sobre el guaraní y los bonos soberanos paraguayos. Según datos relevados por Bloomberg Línea, entre el 30 de octubre y el 5 de noviembre los diferenciales de los bonos en dólares aumentaron entre 22 y 30 puntos básicos. El guaraní llegó a perder alrededor del 4,5% de su valor frente al dólar durante la jornada del 5 de noviembre.
Moody’s, sin embargo, consideró que las consecuencias para el conjunto del sistema bancario paraguayo podrían ser limitadas si la resolución de Ueno se desarrolla de manera rápida y ordenada. La calificadora señaló que la entidad representaba una porción relevante del mercado, pero que el resto de los bancos mantenía indicadores de capital suficientes para absorber eventuales exigencias regulatorias adicionales.
Por ahora, tampoco se observó un movimiento generalizado de los indicadores de riesgo soberano de otros países de la región. Los seguros contra el riesgo de impago (CDS) de otros mercados latinoamericanos registraron variaciones acotadas, lo que sugiere que el impacto financiero inmediato se concentró principalmente en Paraguay. El riesgo de contagio, de todos modos, no se limita a los movimientos de mercado: el caso puede modificar la percepción de los inversores sobre la supervisión y los modelos de negocio de los bancos digitales en América Latina.
La advertencia para las fintech de la región
La crisis de Ueno vuelve a poner sobre la mesa una discusión que atraviesa a los mercados financieros latinoamericanos: cómo regular a las plataformas digitales que crecen hasta convertirse en entidades bancarias, sin perder de vista los riesgos que implica su escala.
Entre los aspectos que adquieren mayor relevancia están los límites al financiamiento de empresas vinculadas, la transparencia de los balances, la suficiencia de capital, la concentración de las carteras y la independencia de los organismos de control. También cobra importancia la diferencia entre los fondos depositados en una cuenta bancaria y los saldos mantenidos en cuentas de pago, que no tienen necesariamente el mismo régimen de protección.
Para los reguladores de la región, el desafío será acompañar la innovación y la competencia sin flexibilizar los controles prudenciales que sostienen la confianza en el sistema. La expansión de la banca digital amplía el acceso y transforma los servicios financieros, pero también exige estándares de supervisión acordes con la escala y los riesgos que alcanzan estas compañías.
Sigue toda la información de Open Hub News en X y Linkedin , o en nuestra newsletter.