De cara al Fintech Summit del 7 de octubre, la presidenta de la Cámara Uruguaya de FinTech, Ximena Aleman, analiza las claves del sector local y el tratamiento de la ley de competitividad. En esta entrevista, aborda los desafíos regulatorios del sector, las finanzas abiertas y el rol de la IA para consolidar al país como exportador de tecnología.
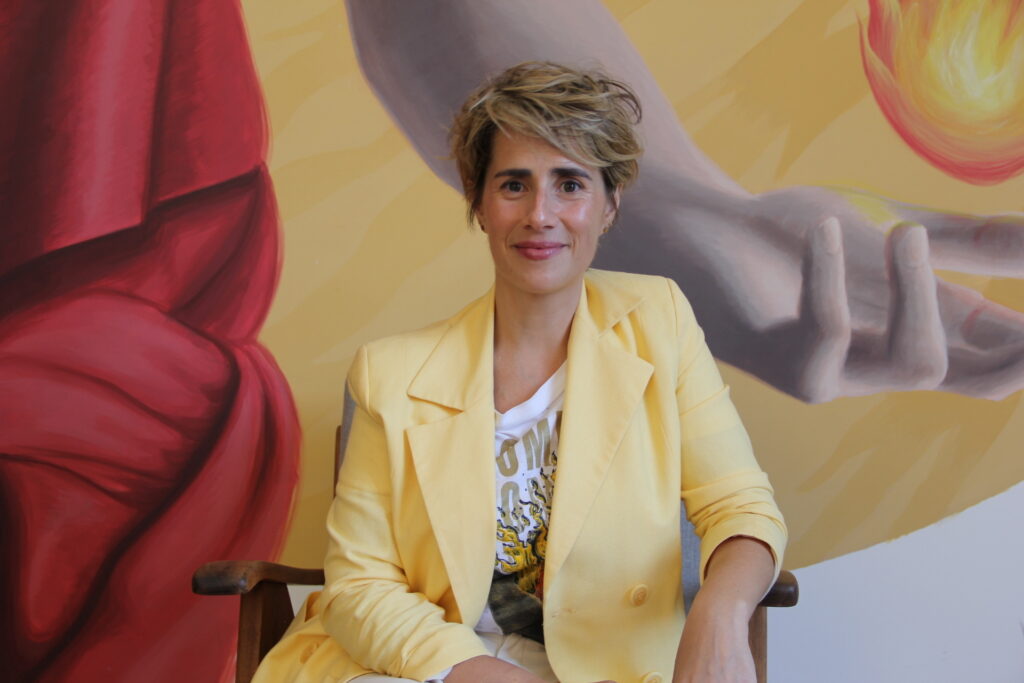
Ximena Aleman es cofundadora de Prometeo y actual presidenta de la Cámara Uruguaya de FinTech. Desde su rol institucional, lidera una gestión enfocada en posicionar a la infraestructura financiera de Uruguay bajo la misma lógica estratégica con la que el país construyó su matriz energética: una apuesta de largo plazo capaz de habilitar el desarrollo económico integral.
Con el impulso de herramientas como el sandbox regulatorio, el desarrollo de las Finanzas Abiertas y la integración de la inteligencia artificial, este año la cámara promueve una agenda donde la regulación previsible e innovadora va de la mano de la inclusión financiera. En esta nueva edición, el objetivo es claro: consolidar a Uruguay como un polo generador y exportador de tecnología y propiedad intelectual con proyección hacia toda América Latina.
Asumir la presidencia de la cámara implica renovar miradas: ¿cuáles dirías que son los principales pilares de tu gestión y qué impronta buscas darle a la institución?
XA- Mi gestión se apoya en tres pilares. El primero es pensar la infraestructura financiera con la misma lógica con la que el país pensó históricamente la infraestructura energética: como una inversión de largo plazo que habilita todo lo demás. El segundo es lograr un marco regulatorio previsible -no reactivo- a través de herramientas como el sandbox regulatorio, para que las empresas puedan nacer y crecer bajo supervisión adecuada desde el día uno, en vez de operar en una zona gris. Y el tercero es posicionar a Uruguay no solo como adoptante de tecnología financiera sino como exportador: generar propiedad intelectual nacional y no solo prestar servicios para afuera. La impronta que busco es que la Cámara deje de ser solamente una voz que representa al sector frente al Estado, y pase a ser una institución que construye agenda junto con el Estado -el consenso que logramos en el último Summit, con el propio gobierno pidiendo llevar esta discusión a política pública, va en esa dirección.
Mirando la industria local, ¿cuál es el diagnóstico actual del sector?
XA- Hoy el sector fintech uruguayo emplea a unas 1.000 personas y aporta cerca de US$60 millones al PBI -es chico, pero con una tasa de crecimiento potencial muy por encima del promedio global: si se dan las condiciones correctas, podemos crecer a un 33% anual, contra un 15-18% del promedio de la industria fintech en el mundo.
¿Cuáles son las mayores oportunidades de crecimiento que identificas hoy y cuáles los principales obstáculos?
XA-La oportunidad más clara pasa por las finanzas abiertas: romper los silos de información que hoy tienen los bancos permite que el crédito llegue a sectores productivos que hoy quedan afuera del sistema, y eso es también inclusión financiera. A eso se suma la inteligencia artificial aplicada a servicios financieros y la posibilidad de embeber fintech en sectores que hoy no son financieros. Los obstáculos son los de siempre: la incertidumbre regulatoria, que recién ahora empieza a resolverse con el sandbox; costos estructurales del sistema de pagos que en otras partes del mundo ya no existen -como las comisiones en transferencias interbancarias; y una brecha de educación financiera que todavía no cerramos.
Si ampliamos el foco a la región, ¿cómo se posiciona el ecosistema local frente a otros mercados latinoamericanos?
XA- Uruguay no es pionero en finanzas abiertas, nos sumamos a una ola que ya vienen corriendo Brasil, Colombia, Chile y Perú, pero eso también es una ventaja: podemos aprender de sus errores de diseño regulatorio y llegar con un esquema más maduro. Donde competimos fuerte es en estabilidad institucional, talento técnico y una reputación de plaza financiera seria, construida durante décadas. Frente a mercados mucho más grandes como Brasil o México, no vamos a competir en escala, pero sí en calidad institucional y en la capacidad de ser puerta de entrada para operar en toda la región, ahí hay casos como Prometeo Bankingly o dLocal que ya lo vienen demostrando.
¿De qué manera la cámara está acompañando las transformaciones tecnológicas o regulatorias que hoy desafían a la industria?
XA- Trabajamos en paralelo en dos frentes. Uno es el vínculo directo con el Parlamento y el Poder Ejecutivo: en la ley de competitividad que hoy está en tratamiento en Diputados, la Cámara viene participando activamente en todo lo que tiene que ver con finanzas abiertas y sandbox regulatorio. El otro es el trabajo técnico puertas adentro, a través de comisiones como la que sigue de cerca la regulación de activos virtuales y de documentos propios, como el informe sobre el valor de la industria fintech en Uruguay que presentamos el año pasado y que hoy se usa como insumo para pensar la reglamentación. Además mantenemos una mesa de trabajo permanente con el Banco Central, que en paralelo viene desarrollando su propio plan estratégico para un sistema financiero abierto e interoperable.
¿Cómo es el trabajo con los socios y miembros de la institución? ¿Cuáles son los ejes de debate en la actualidad?
XA- La Cámara nuclea tanto a bancos como a fintechs y proveedores de medios de pago, y eso hace que el debate interno sea rico y no siempre lineal, no es una cámara de un solo tipo de actor. Hoy el eje de discusión más candente es cómo se reparten costos y responsabilidades en la interoperabilidad de datos entre bancos y fintechs, algo que también apareció en el debate parlamentario cuando el sindicato bancario planteó reparos sobre el manejo de esos datos. Ese tipo de tensión es sana: obliga a diseñar mejor el marco antes de que esté en producción. El otro eje fuerte es ciberseguridad y prevención de fraude, y el tercero es cómo evitamos sobrerregular plataformas tecnológicas que todavía están madurando.
El 7 de octubre es el Fintech Summit en Montevideo, un evento clave para el sector: ¿cuál es el objetivo central de este encuentro y por qué decidieron impulsarlo en este momento?
XA- El objetivo es consolidar en hechos concretos el consenso que se armó el año pasado, cuando por primera vez tuvimos en un mismo escenario al gobierno, al Banco Central y al sector privado coincidiendo en que esto tiene que ser política de Estado y no una agenda sectorial. Elegimos este momento porque coincide exactamente con el tratamiento parlamentario de la ley de competitividad: el Summit es la instancia donde el sector puede aportarle al debate legislativo una mirada técnica, de primera línea, justo cuando se están definiendo los detalles de implementación.
¿Podrías adelantarnos los ejes temáticos y debates más relevantes que articularán la agenda del evento este año?
XA- Vamos a repasar los ejes que vienen marcando la agenda del sector: finanzas abiertas e interoperabilidad, inteligencia artificial aplicada a fintech, ciberseguridad y prevención de fraude, activos digitales, y crédito e inclusión financiera, pero con un enfoque más de “qué se hace ahora” que de diagnóstico, porque ya pasamos la etapa de plantear el problema.
¿Qué impacto esperan que deje en la industria?
XA- Esperamos que el documento técnico y las conclusiones del Summit se conviertan en insumo directo para la reglamentación de la ley de competitividad y del sistema de finanzas abiertas, y que sirva para consolidar a Uruguay como una plaza de referencia regional en fintech no solo en el discurso, sino en decisiones concretas de inversión.
Sigue toda la información de Open Hub News en X y Linkedin , o en nuestra newsletter.