El mercado crediticio argentino muestra una reconfiguración de fondo. Lara Lopez Calvo abrio la 25 edicion de CMS Financial Innovation Argentina y presento el mapa del credito actual. Tras un período de fuerte dinamismo en el otorgamiento de financiamiento y la expansión de las plataformas digitales, las familias ajustan sus presupuestos ante dos factores combinados: salarios que avanzan por detrás de los servicios fijos y un cambio en las tasas financieras donde la inflación ya no neutraliza el valor de las cuotas.
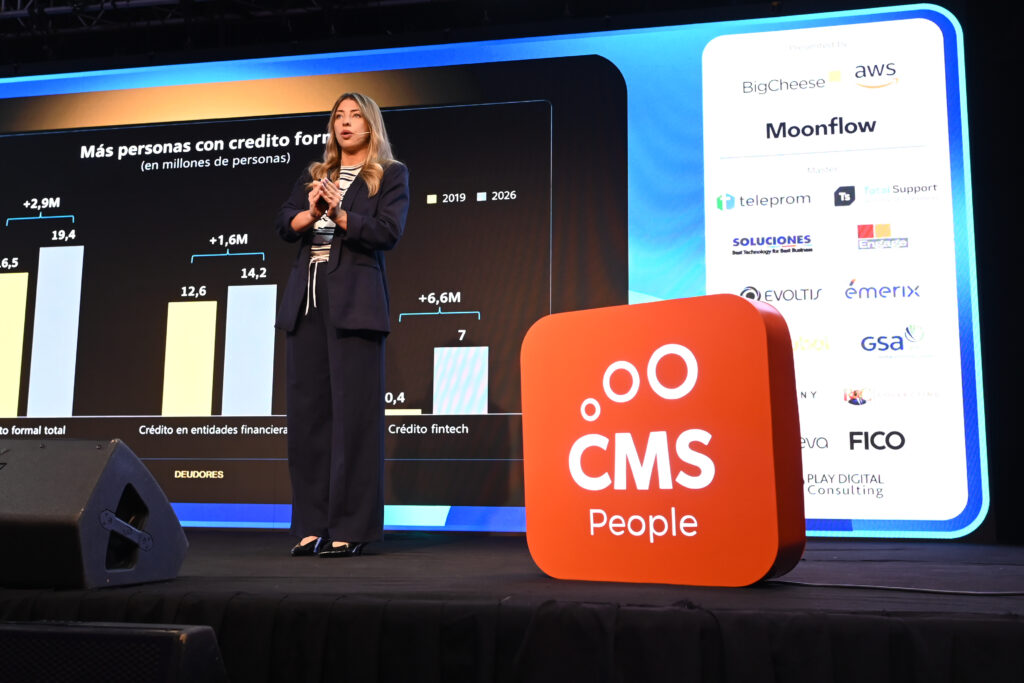
Un informe presentado por la economista Lara López Calvo en el marco del 25.º aniversario de CMS Financial Innovation Argentina analiza los números de este nuevo ciclo, donde el aumento de la morosidad y las dinámicas de pago marcan el ritmo del sector.
Un mercado en crecimiento
La evolución del stock de crédito desde finales de 2023 mostró avances significativos, aunque con comportamientos dispares según el segmento. Mientras los créditos hipotecarios registraron un incremento real del 240,5% y los personales un 167,5%, las líneas vinculadas al consumo diario como las tarjetas de crédito tuvieron un avance más moderado, del 22,9%.
En paralelo, el nivel de bancarización y acceso a financiamiento continuó en aumento:
- El sistema bancario pasó de 16,5 a 19,4 millones de deudores entre 2019 y 2026 (+2,9 millones).
- Las fintech ganaron terreno: crecieron de 0,4 millones a 7,0 millones de usuarios con financiamiento activo (+6,6 millones).
Este acceso ampliado coincidió con una contracción del margen disponible en las economías domésticas. Debido al ajuste de tarifas y servicios con subas superiores a los salarios, el indicador de capacidad de compra frente a gastos fijos se ubicó en -31,0%.
Costo financiero real: el impacto de la tasa fija frente a la desinflación
A la reestructuración del gasto familiar se suma un escenario macroeconómico distinto en materia de tasas de interés. Como explico la economista sobre escenario, con una inflación anual del 33,5% (y previsiones del REM que anticipan una convergencia progresiva hacia el 1,6% mensual para comienzos de 2027), el esquema de costo financiero se modificó.
Actualmente, la Tasa Efectiva Anual promedio para préstamos personales ronda el 85,7%. Frente a la desaceleración del índice de precios, el costo real pasa a ser positivo. De este modo, las cuotas mantienen su valor en términos reales y pasan a representar un compromiso con mayor peso relativo dentro del ingreso mensual.
La radiografía del cumplimiento: cómo se comporta la morosidad
El incremento del costo financiero y el margen acotado de ingresos se reflejan en los indicadores de irregularidad:
- Evolución por sector: Entre julio de 2024 y julio de 2026, la mora comercial en empresas pasó del 0,7% al 3,6%, mientras que en los hogares ascendió del 2,7% al 12,9%.
- Comportamiento por producto:
- Préstamos personales: 16,7% de atraso.
- Tarjetas de crédito: 12,8%.
- Créditos prendarios: 8,1%.
- Hipotecarios: 1,6% (se mantienen con los índices de cumplimiento más elevados).
Al analizar a los Proveedores No Financieros de Crédito (PNFC), la tasa de mora promedio alcanza el 31,3%, comparado con el 15,8% del sistema bancario tradicional. Los mayores índices dentro del sector no bancario se observan en las compras de electrodomésticos (54,4% por monto), cadenas de retail (28,7%) y préstamos fintech (24,4%).
Distribución por edad y dinámica en la cadena de pagos
El análisis por grupos etarios muestra diferencias marcadas: el 38,1% de los deudores menores de 29 años presenta algún grado de morosidad, un porcentaje que desciende al 31,7% en el tramo de 30 a 44 años y al 14,5% entre los mayores de 75 años. En el total del sistema, unos 5,8 millones de personas registran atrasos superiores a los 90 días.
Frente a la necesidad de priorizar desembolsos, el informe identifica un orden claro en la administración del presupuesto familiar:
- Primer orden: Pago de alquileres, expensas y servicios básicos esenciales.
- Segundo orden: Tarjetas bancarias, con el objetivo de preservar el crédito en el sistema formal.
- Tercer orden: Cuotas con fintech y comercios minoristas.
Finalmente, Lopez Calvo señaló que cuando la capacidad de refinanciación se agota, las modificaciones en las pautas de consumo y la postergación de vencimientos tienden a trasladar los plazos de cobro hacia los comercios de cercanía y pymes, exigiendo una gestión de caja más rigurosa en todo el circuito comercial.
Sigue toda la información de Open Hub News en X y Linkedin , o en nuestra newsletter.