La integración con Apple Pay permite al banco ofrecer el fraccionamiento desde la cartera digital del cliente. El movimiento acerca el crédito de la tarjeta al terreno del «compra ahora, paga después», donde la experiencia de contratación forma parte de la competencia.
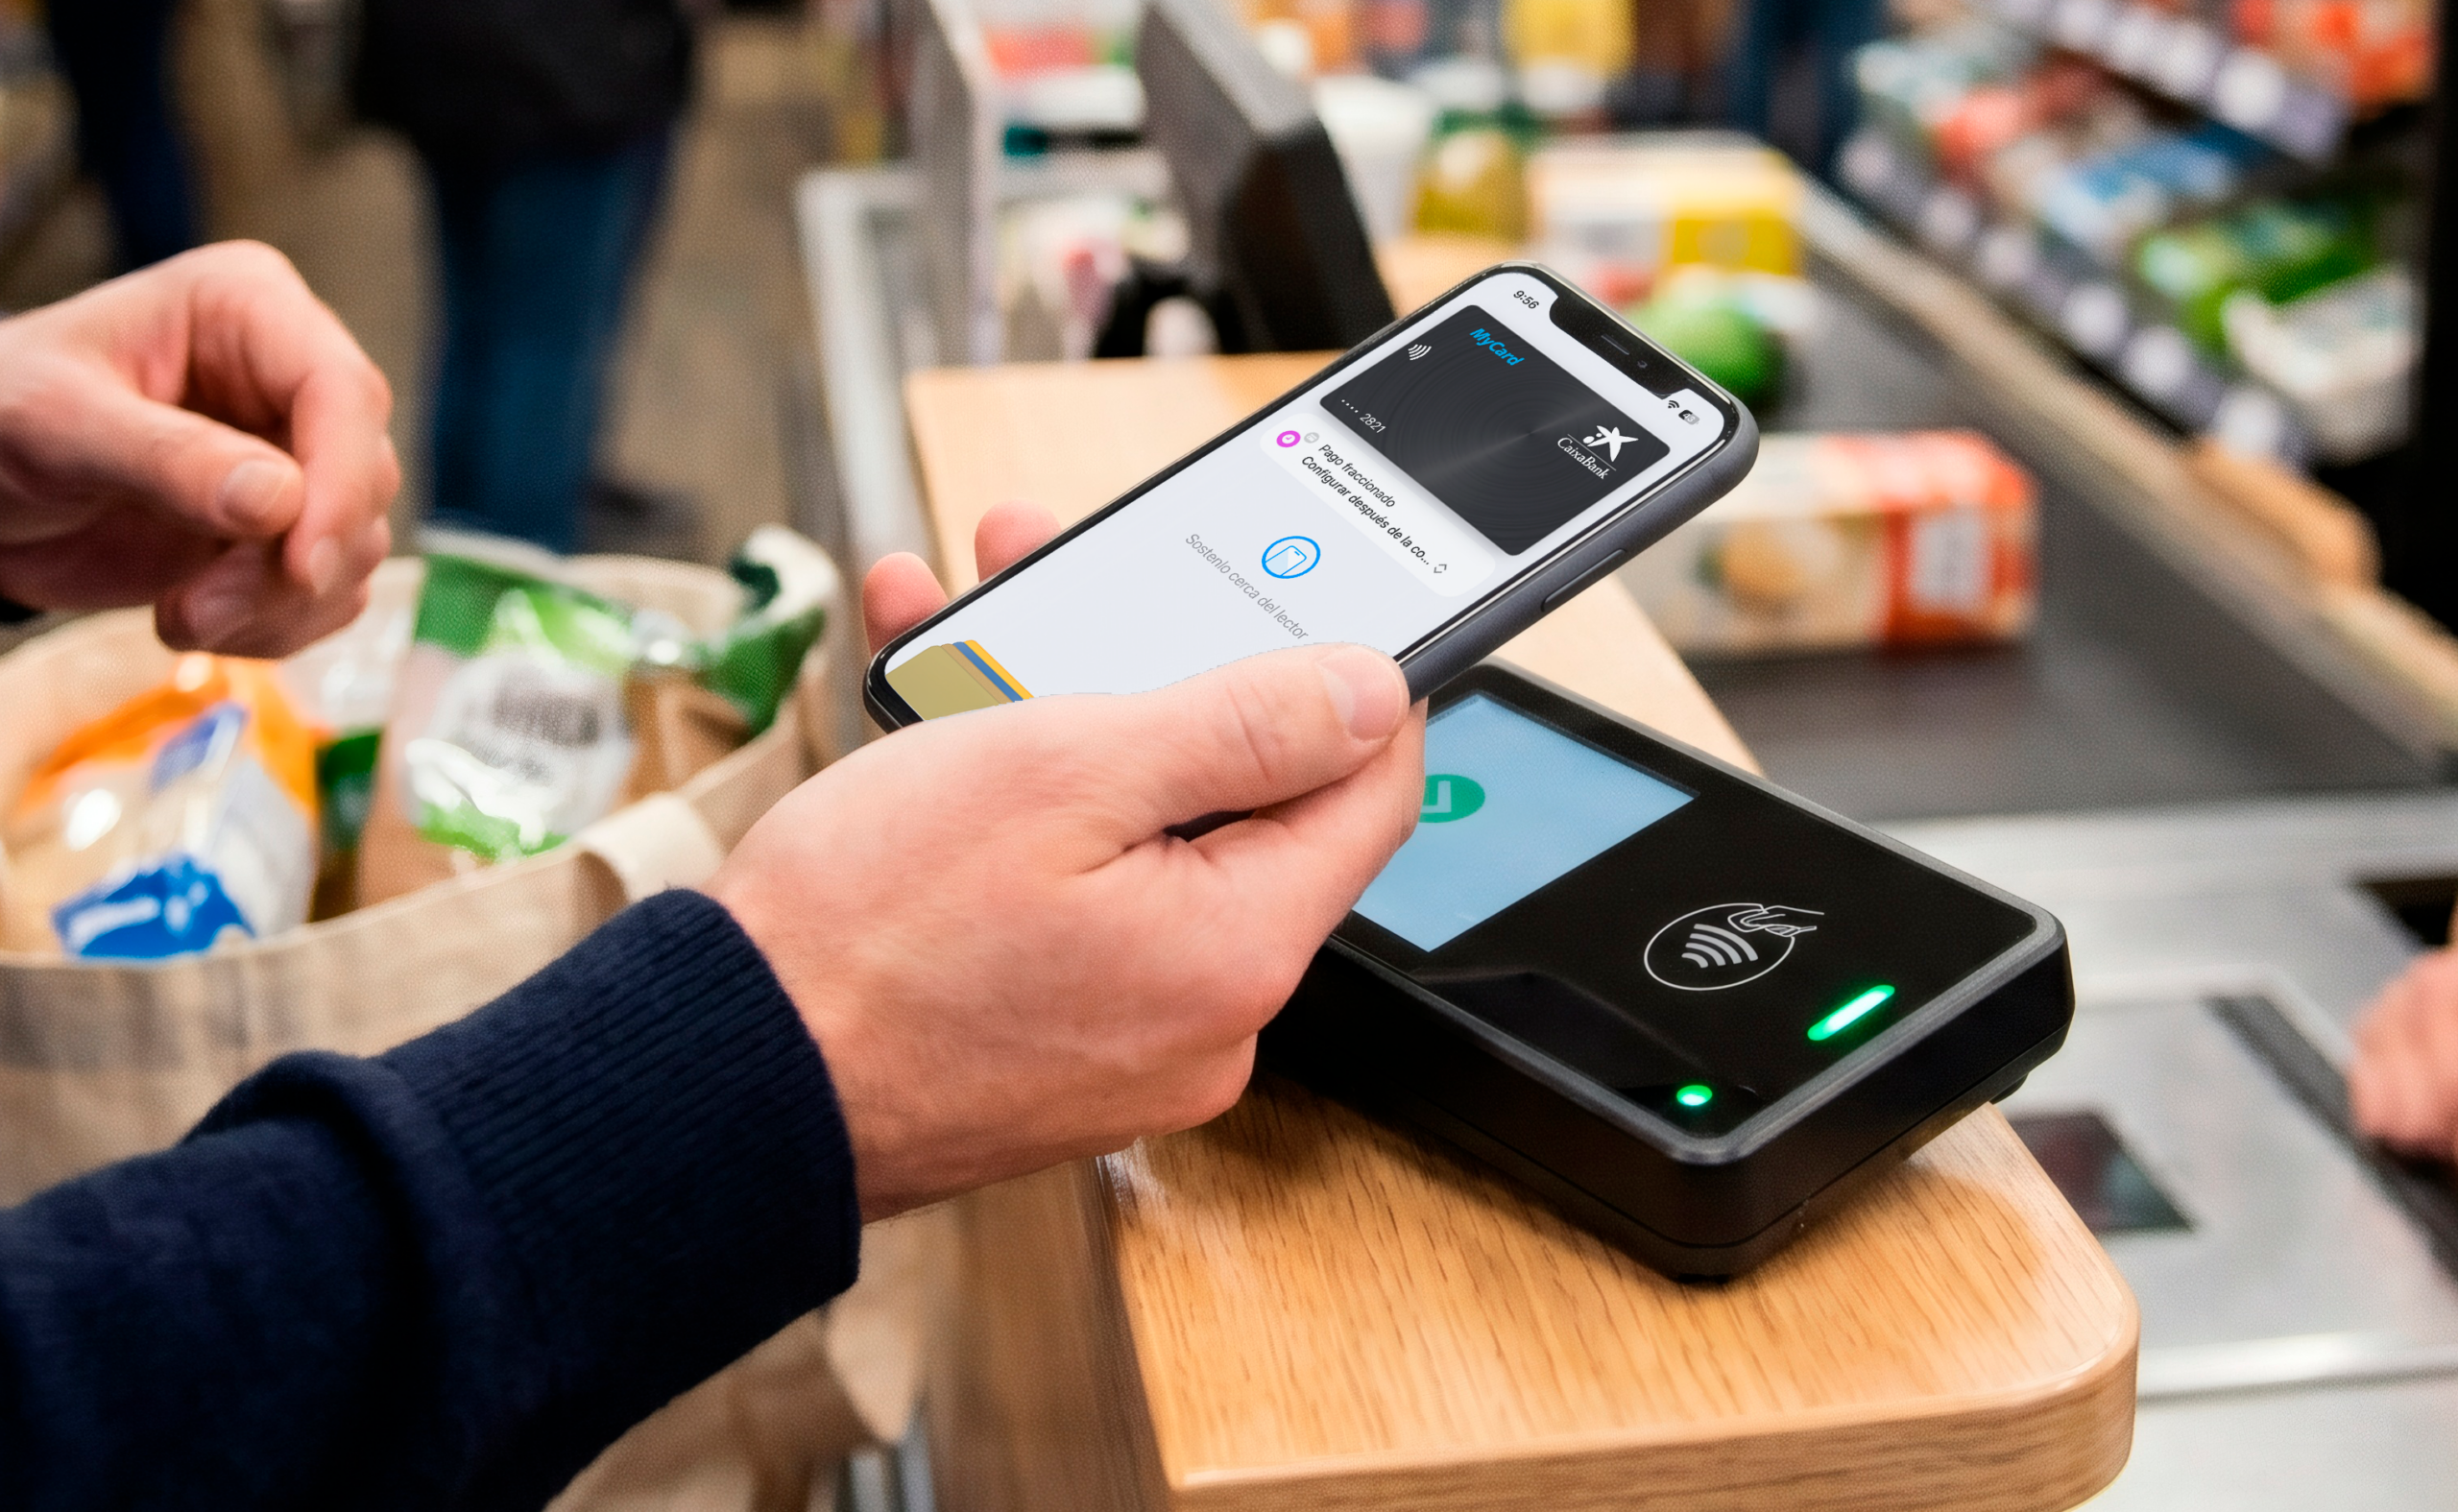
CaixaBank ha incorporado una nueva vía de financiación en el punto de venta para sus clientes con tarjetas de crédito compatibles: elegir el fraccionamiento de una compra presencial desde Apple Pay. La integración sitúa la oferta del banco en la pantalla que el consumidor consulta antes de pagar y conecta el crédito de la tarjeta con la experiencia de compra.
El fraccionamiento de una compra es una capacidad conocida de las tarjetas. La novedad está en cómo se presenta y cuándo se elige. Al introducirlo en la cartera digital, el banco acerca esa decisión al proceso de compra y aprovecha un canal que el cliente ya utiliza para abonar sus gastos.
La funcionalidad permite a la banca trasladar su financiación a una experiencia asociada al BNPL, el modelo de «compra ahora, paga después». La disputa incluye el coste del crédito, pero también la facilidad para encontrar la oferta, entenderla y contratarla.
La cartera digital como punto de distribución del crédito
La integración ilustra cómo una cartera digital puede actuar como punto de distribución de servicios financieros. El cliente selecciona una tarjeta y, dentro de ese mismo entorno, encuentra la posibilidad de distribuir el pago.
En el modelo descrito por Apple, los planes corresponden al emisor de la tarjeta o al proveedor financiero y están sujetos a sus criterios de elegibilidad y aprobación. La plataforma tecnológica aporta la interfaz desde la que se accede a la oferta.
Esta separación tiene una consecuencia concreta: la entidad puede mantener la relación crediticia con el cliente mientras ofrece la contratación dentro de una experiencia gestionada por un tercero. Para el banco, la cartera digital se convierte así en otro espacio desde el que distribuir financiación.
El caso también muestra una aplicación práctica de las finanzas integradas: el producto financiero aparece dentro de la actividad que genera su necesidad. La compra, el pago y la elección de financiación quedan conectados en un mismo recorrido.
Una vía para competir con el «compra ahora, paga después»
CaixaBank ofrece plazos de dos a doce meses para tarjetas compatibles de CaixaBank e imagin, con gestión posterior desde su aplicación. El lanzamiento extiende al comercio presencial una opción que la entidad ya había incorporado a las compras online con Apple Pay.
Ese avance permite plantear una competencia más cercana entre la financiación de la tarjeta y las propuestas de BNPL. Para un consumidor que busca repartir una compra, ambas pueden responder a una misma necesidad, aunque sus condiciones económicas y contractuales deban valorarse por separado.
La integración podría facilitar el uso del fraccionamiento al hacerlo visible durante el pago. Su efecto sobre las ventas, el volumen financiado o la preferencia por una tarjeta dependerá de la adopción del servicio. Esas serán las variables que permitan medir el alcance comercial del lanzamiento.
La transparencia también se decide en la pantalla
Acercar el crédito al momento de compra exige que la información acompañe a esa decisión. La cuota mensual facilita entender cuánto se pagará cada mes; el coste total permite valorar cuánto cuesta financiar la operación.
Por eso, la experiencia debe dar espacio a ambos datos, junto con los intereses, las posibles comisiones y el calendario de devolución. El anuncio de CaixaBank concreta la operativa y los plazos, mientras las condiciones económicas deberán consultarse en la oferta aplicable a cada plan.
La gestión de varios fraccionamientos añade otra dimensión. Cada compra puede resultar asumible por separado y, al coincidir sus cuotas, comprometer una parte mayor del presupuesto mensual. La visión conjunta de esos pagos resulta relevante tanto para el cliente como para la evaluación del riesgo.
La integración con Apple Pay incorpora un nuevo canal para ofrecer crédito bancario en el comercio físico. Su recorrido dependerá de cómo combine tres elementos: facilidad de contratación, condiciones competitivas y capacidad del cliente para comprender y asumir el compromiso.
Sigue toda la información de Open Hub News en Linkedin o en nuestra newsletter.